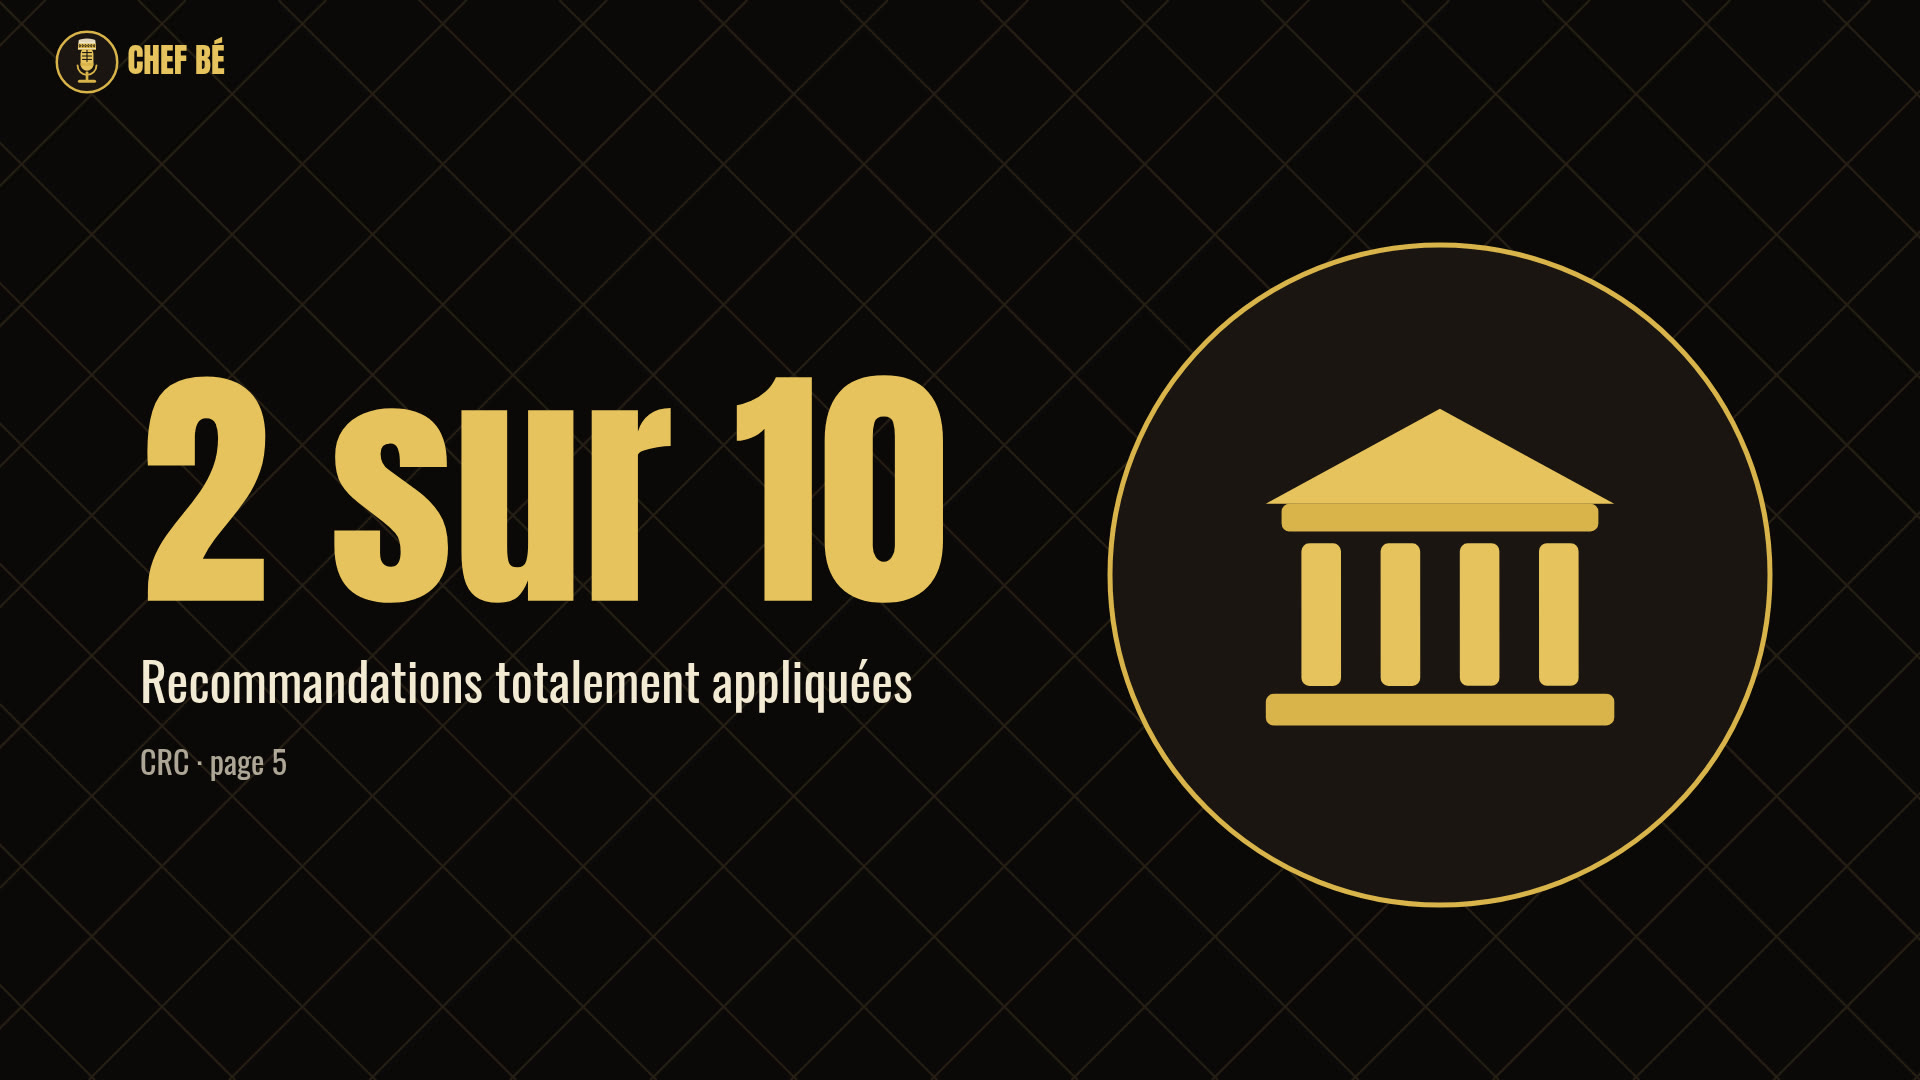
À Pamandzi, le retour à l’équilibre des comptes a laissé un travail inachevé dans les services municipaux. C’est le constat de la chambre régionale des comptes dans son audit délibéré le 17 septembre 2025 et publié le 2 avril 2026. Sur les dix recommandations de son précédent contrôle, deux avaient été entièrement appliquées, six partiellement et deux n’avaient reçu aucun commencement d’exécution (rapport, p. 4-5). Ces résultats décrivent la situation examinée par les magistrats. Ils ne permettent pas d’affirmer que les mêmes manquements persistent aujourd’hui.
La chambre était revenue vérifier elle-même les suites de son contrôle. Selon son rapport, le maire n’avait ni présenté au conseil municipal le bilan des actions engagées ni transmis ce document à la juridiction (p. 8). Cette absence de bilan compte dans la lecture du dossier. Les élus devaient pouvoir examiner les corrections apportées, au lieu de s’en remettre aux seuls engagements de l’exécutif.
Les chiffres
- 2 recommandations totalement appliquées sur 10, au terme de l’audit de 2025 ; 6 partiellement appliquées et 2 sans début d’exécution (CRC, p. 4-5).
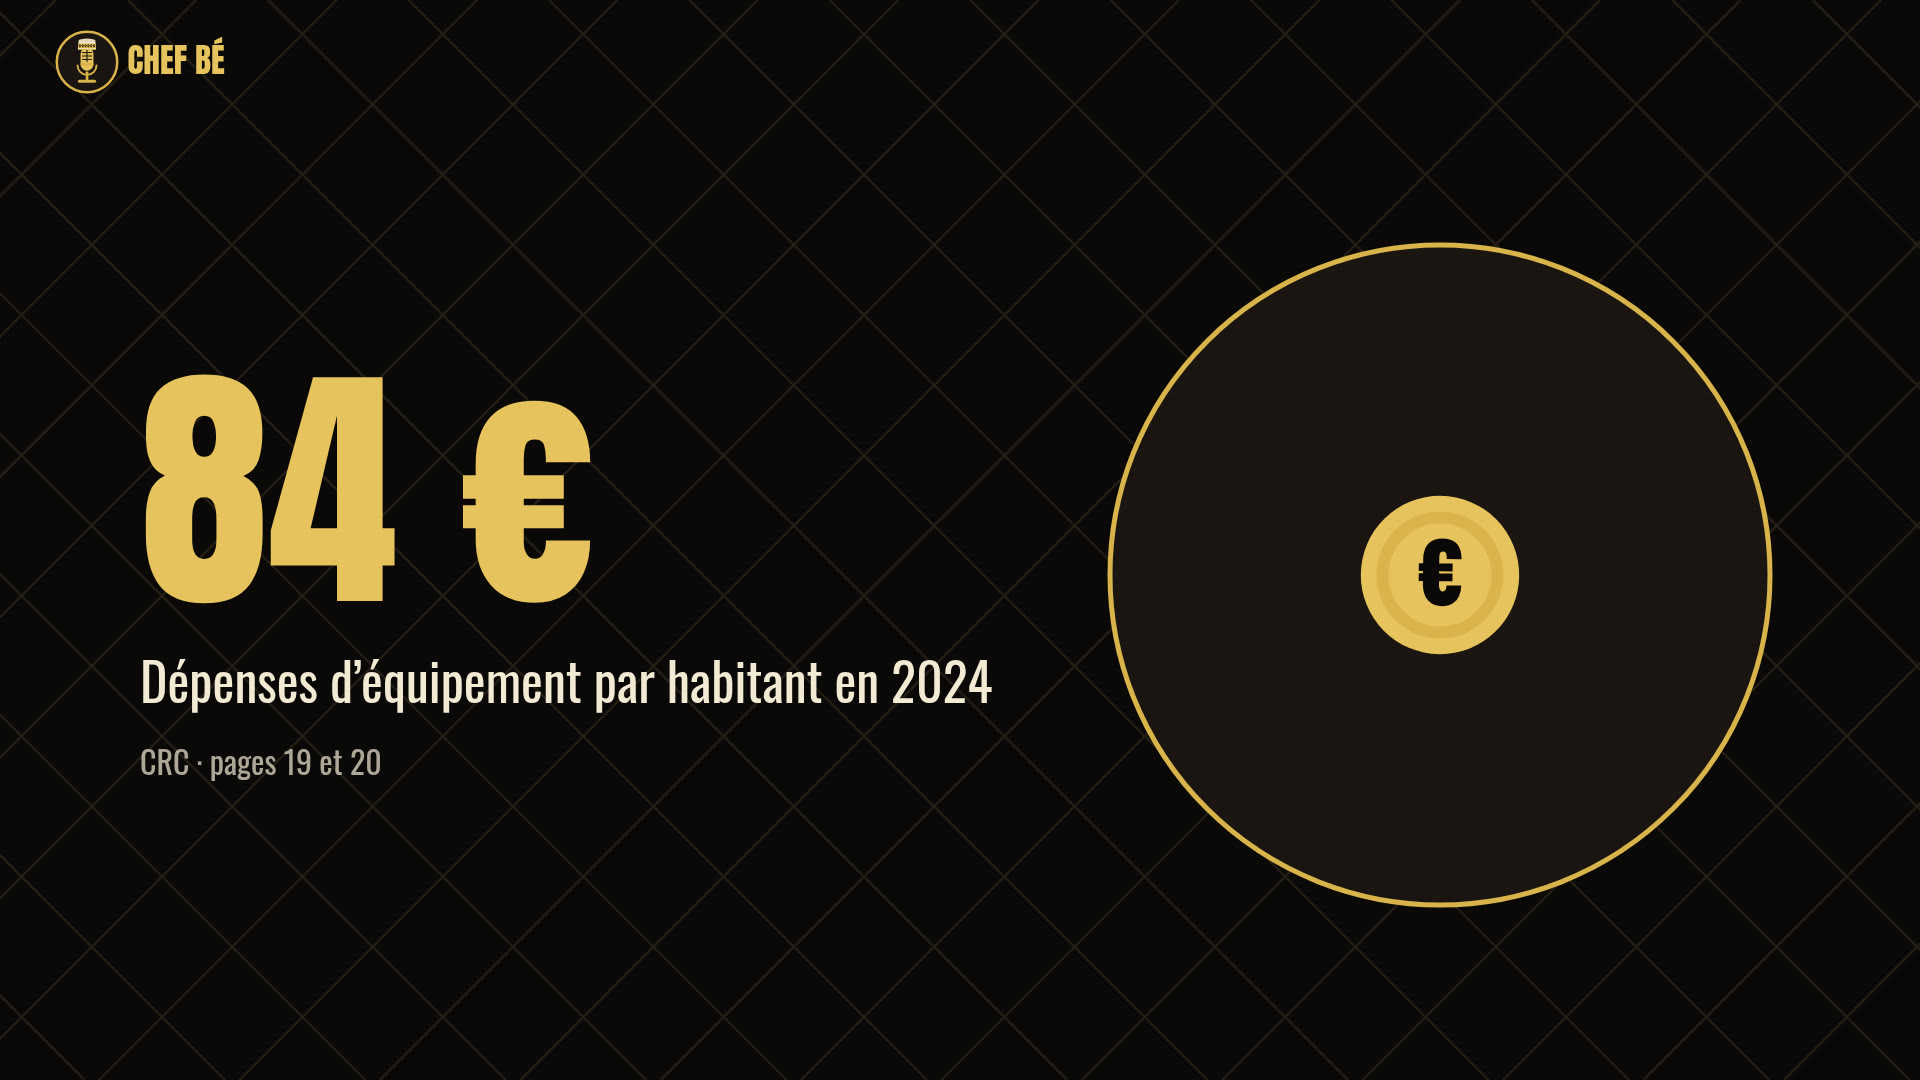
- 405 euros de dépenses d’équipement par habitant en 2021, contre 84 euros en 2024 (CRC, p. 19-20).
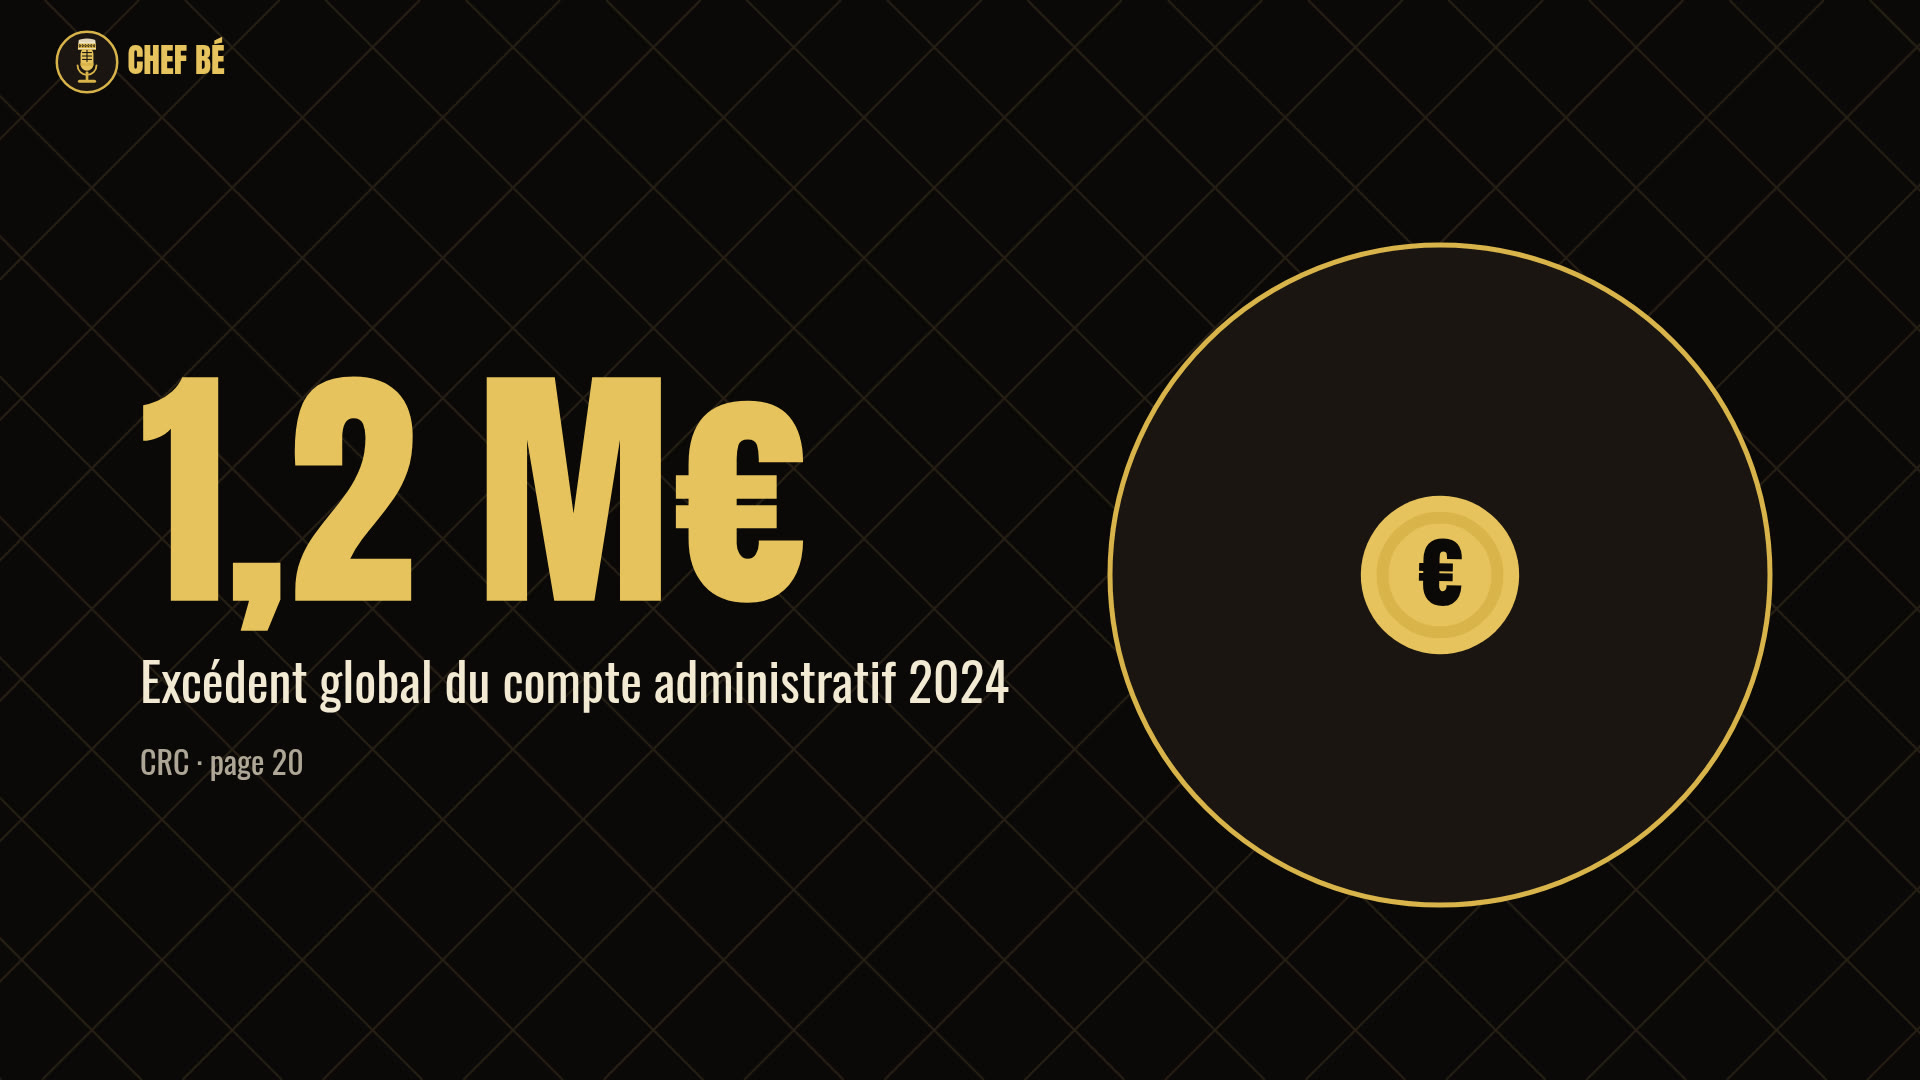
- 1,2 million d’euros d’excédent global au compte administratif 2024, selon le rapport (CRC, p. 20).
- 7 nouvelles recommandations formulées par la chambre, concernant les services scolaires et les comptes (CRC, p. 6 et 8).
Le prix du redressement dans les équipements
Le résultat financier mérite d’être reconnu. La chambre classe parmi les recommandations entièrement exécutées la mise en œuvre du plan de redressement et l’adoption du règlement budgétaire et financier, cette dernière avec un retard sur le calendrier prévu (p. 5). Elle constate la résorption du déficit et la fin du plan de redressement (p. 20). Présenter la commune comme si ses comptes étaient restés dans la même impasse effacerait une partie essentielle du contrôle.
Mais le rapport décrit aussi comment cet équilibre a été retrouvé. La chambre attribue un rôle déterminant à la diminution des dépenses d’équipement (p. 19). Leur niveau par habitant a fortement reculé pendant la période examinée. Un équipement différé peut correspondre à des locaux qui attendent des travaux ou à une opération repoussée ; le document ne permet toutefois pas d’attribuer chaque chantier retardé à cette seule contraction des dépenses.
Le lecteur doit également distinguer un résultat comptable de la capacité à programmer les travaux futurs. Un excédent clôt un exercice. Il ne décrit, à lui seul, ni l’état des bâtiments ni les besoins des services. Pour préparer les investissements, la chambre appelle la commune à s’appuyer sur une programmation pluriannuelle et à mieux suivre les recettes attendues de ses financeurs (p. 21). Cette exigence rend le redressement utile aux habitants, à condition que les projets et leurs financements puissent être suivis.
Des inscriptions ne remplacent pas un recensement
Dans le domaine scolaire, la distinction est tout aussi concrète. Au moment du contrôle, la commune ne produisait pas la liste des enfants résidant sur son territoire et soumis à l’obligation scolaire. Elle la confondait avec celle des inscriptions à la rentrée, relève la chambre (p. 9). Or une famille qui n’a pas accompli la démarche d’inscription n’apparaît pas nécessairement dans le fichier des inscrits.
La conséquence est explicitement exposée par les magistrats. Faute de cette liste, ils ne pouvaient quantifier les enfants échappant à la scolarisation, puis déterminer les besoins correspondants en salles de classe (p. 9). Aucun nombre d’enfants non scolarisés ne peut donc être déduit de ce passage. En inventer un transformerait une lacune d’information en accusation chiffrée.
Le maire avait renouvelé son engagement à établir cette liste. La chambre rappelait alors qu’une promesse figurait déjà dans les échanges du contrôle précédent et attendait sa réalisation (p. 10). C’est ce décalage entre engagement et document produit qui justifie un suivi public. Le Journal de Mayotte du 3 avril 2026, page 2, avait également exposé les conclusions de cet audit. Sa lecture recoupe celle du rapport, sans constituer un contrôle indépendant de la situation municipale actuelle.
Ce que répondent les autres
Dans sa lettre du 8 octobre 2025, publiée séparément par la CRC, Madi Madi Souf, maire au moment du contrôle, accuse réception du rapport définitif. Il indique que celui-ci a pris en considération les remarques de la commune sur les observations provisoires. Il prend acte des nouvelles recommandations et assure que la commune s’engage à les appliquer dans les délais impartis (réponse, p. 1). Le rapport mentionne aussi ses engagements particuliers concernant le recensement scolaire et l’amélioration des prévisions budgétaires (p. 10 et 22). Cette réponse est un engagement écrit ; elle n’atteste pas, à elle seule, leur exécution.
À mes yeux, le bilan attendu doit permettre de constater les changements sans obliger les habitants à refaire le travail des magistrats. Je demande au maire de Pamandzi de rendre public, avant le 31 décembre 2026, un tableau des recommandations avec, pour chacune, l’action accomplie, sa date et le document qui l’atteste. Pour le recensement scolaire, une présentation de la méthode et de résultats agrégés suffit. Les listes nominatives d’enfants doivent rester protégées.
Comment nous avons vérifié
Nous avons téléchargé le rapport officiel et vérifié que son empreinte SHA-256 correspond à celle conservée dans notre base documentaire. Les chiffres sont rattachés aux pages du PDF. La réponse séparée de la commune a été lue intégralement, ainsi que l’article du Journal de Mayotte cité. Les comptes OFGL ont été consultés pour recouper les charges de personnel du tableau de la CRC, sans ajouter de conclusion sur les recrutements. Cette enquête ne constate pas l’état d’exécution des recommandations en novembre 2026 et ne met en cause aucun agent.
Le rapport de la chambre fixe lui-même une échéance pour la transmission du bilan de mise en œuvre effective, avant la fin de 2026 (p. 4). Au maire de présenter ce bilan au conseil municipal et d’en permettre la lecture publique avant le 31 décembre 2026.
Sources
- Commune de Pamandzi — Audit flash, pages 4 à 23 — Chambre régionale des comptes de Mayotte, 2026-04-02
- Réponse de la commune du 8 octobre 2025 — Commune de Pamandzi, publiée par la CRC, 2025-10-08
- Pamandzi, des progrès financiers, mais des retards persistants dans les écoles, selon la Cour des Comptes, p. 2 — Journal de Mayotte, Victor Diwisch, 2026-04-03
- Base des comptes des communes, Pamandzi, exercices 2021 à 2024 — OFGL
- Pamandzi face au suivi des recommandations de la CRC — Chef Bé, 2026-11-06